Le marché des compléments alimentaires en 2026 : tendances en ligne et risques du marché gris
Tendances du marché coréen des compléments alimentaires, analyse de Coupang et Naver, essor du marché gris et protection de marque pilotée par l’IA.
 Irene Lee4 min de lecture
Sur cette page6
- Le marché des compléments en chiffres : croissance et tendances d’achat
- Tendance d’achat n° 3 : les canaux en ligne s’imposent, Coupang et Naver en tête
- Les grandes tendances du marché des compléments alimentaires en 2025
- Cas réels : comment le marché gris se propage et pourquoi il est si difficile à combattre
- Stratégies concrètes pour protéger les marques de compléments
- FAQ
Le marché des compléments alimentaires est à un tournant. En 2025, le marché coréen atteint 5 962,6 milliards de wons, avec un taux d’achat de 83,6 %, le plus haut des cinq dernières années. Depuis 2024, le gouvernement autorise de façon limitée la revente de compléments d’occasion, et des canaux physiques comme Daiso se sont ajoutés aux circuits de vente : toute la distribution des compléments est en pleine mutation. Plus les canaux se diversifient, plus les risques pour la PI et les marques augmentent (afflux de vendeurs non officiels, distribution de contrefaçons, atteintes au réseau officiel), et plus la réponse juridique et le contrôle des canaux sont décisifs pour les marques.
Les quinquagénaires et les seniors, eux aussi, achètent désormais activement en ligne. Le téléachat, Coupang, Naver et bien d’autres plateformes sont devenus familiers à toutes les générations, et la consommation en ligne se répand à tous les âges. Avec le basculement des achats de compléments vers Internet, la concurrence en ligne pour conquérir et fidéliser les consommateurs s’intensifie. Et l’essor des plateformes fonctionnant sur le modèle de « l’achat direct » impose aux marques de revoir leur stratégie.
Pourquoi le gouvernement a-t-il assoupli les règles ?
Pourquoi le gouvernement a-t-il autorisé en 2024 les ventes entre particuliers sur un marché aussi populaire et prometteur que celui des compléments alimentaires ? Les compléments ne peuvent en principe être vendus que par des entreprises agréées, et la loi sur les aliments fonctionnels interdisait jusque-là les ventes entre particuliers. Mais avec la croissance rapide des plateformes d’occasion et la généralisation de la consommation en ligne, le gouvernement a autorisé de façon limitée les ventes entre particuliers pour élargir le choix des consommateurs. (Source : Korea Policy Briefing)
L’essentiel
- En 2025, le marché coréen des compléments alimentaires représente environ 5 962,6 milliards de wons, avec un taux d’achat de 83,6 %, et l’achat en ligne se répand rapidement à tous les âges.
- Alors que les plateformes en ligne comme Coupang et Naver Smart Store sont devenues les canaux clés de la distribution des compléments, le modèle d’achat direct et celui de la marketplace ouverte créent chacun des risques différents de marché gris (ventes non autorisées).
- L’essor rapide de nouvelles catégories (santé mentale, contrôle de la glycémie, nouvelles formes galéniques) multiplie aussi les occasions pour les vendeurs non officiels et les contrefaçons.
- Les cas réels de préjudice se multiplient (revente après des achats en masse au téléachat, produits réservés aux pharmacies vendus sur Smart Store, contrefaçons), avec pour conséquence directe l’effondrement du réseau officiel et une confiance des consommateurs entamée.
- Un dispositif fin de surveillance des canaux (détection par IA, surveillance des prix, analyse des réseaux de vendeurs, signalements automatisés) est la réponse clé pour protéger les marques de compléments.
Le marché des compléments en chiffres : croissance et tendances d’achat
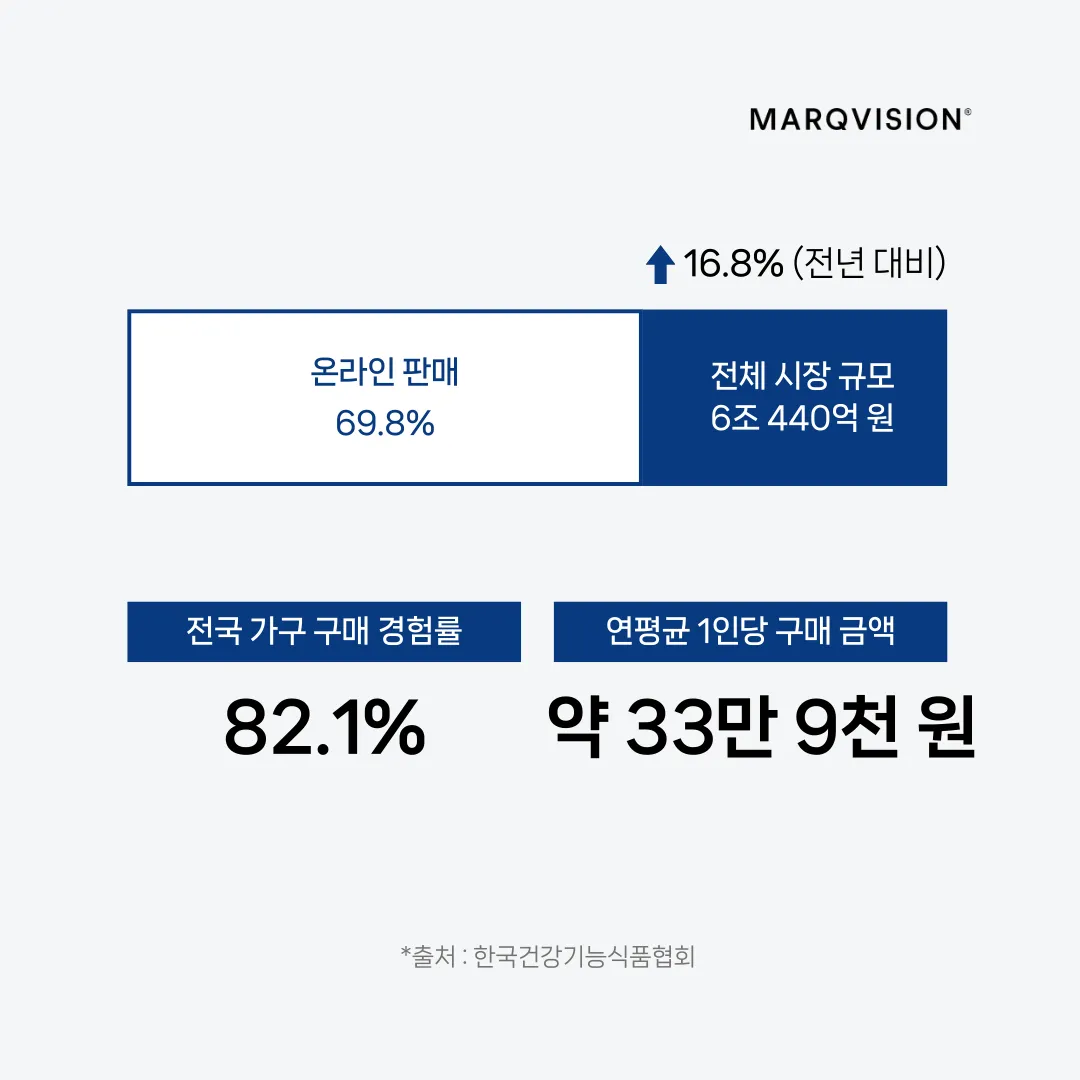
En 2025, le marché coréen des compléments alimentaires atteint 5 962,6 milliards de wons, en légère reprise de 0,2 % sur un an. C’est un peu moins que les 6 200 milliards de wons de 2023, mais la croissance se maintient depuis 2020. Le taux d’achat de compléments au cours de la dernière année atteint 83,6 %, le plus haut des cinq dernières années, et la dépense annuelle moyenne par personne est d’environ 339 000 wons. Selon une enquête auprès de 6 700 foyers dans tout le pays, 82,1 % ont déjà acheté des compléments, et le nombre de foyers acheteurs augmente en moyenne de 400 par an (moyenne 2019–2023, selon l’Association coréenne des aliments fonctionnels).
L’intérêt pour la santé ne cesse de croître et, combiné au vieillissement de la population, devrait prolonger la croissance du marché des compléments pendant un certain temps.
82,1 % des 6 700 foyers interrogés dans tout le pays ont déjà acheté des compléments alimentaires, et le nombre de foyers acheteurs augmente en moyenne de 400 par an (moyenne 2019–2023, selon l’Association coréenne des aliments fonctionnels). La dépense annuelle moyenne par personne, d’environ 339 000 wons, a légèrement baissé par rapport à la période du Covid-19, mais avec l’entrée dans une société vieillissante, l’intérêt pour la santé progresse régulièrement et la croissance devrait se poursuivre à long terme.
Par catégorie, les probiotiques arrivent en tête des ventes, avec environ 29,53 millions d’achats, suivis des multivitamines avec environ 15,01 millions. Pour les probiotiques en particulier, 74,5 % des achats se font en ligne, ce qui souligne une fois de plus que l’optimisation des canaux en ligne est une stratégie de croissance clé pour les marques.
Tendance d’achat n° 3 : les canaux en ligne s’imposent, Coupang et Naver en tête
Sept consommateurs sur dix achètent leurs compléments en ligne, et les marketplaces ouvertes et le social commerce représentent 32,3 % du total, s’imposant comme des canaux de vente clés.
Selon les données de distribution de WiseApp pour 2023, le canal d’achat le plus utilisé par les consommateurs est Coupang, suivi de Naver Smart Store. Chez Coupang en particulier, les produits Rocket Delivery achetés directement par la plateforme dominent : un élément à prendre impérativement en compte dans la stratégie de croissance en ligne d’une marque.
Depuis 2023, les tendances de consommation par génération restent nettement orientées vers le commerce en ligne. De 20 à 59 ans, la plupart des tranches d’âge achètent principalement sur Coupang et Naver, et la préférence pour Coupang s’affirme selon les âges. Cela montre que les consommateurs accordent de l’importance à la « livraison rapide », au « vendeur de confiance » et à la « visibilité de marques connues ».
Repérez en 10 minutes avec Marq AI les ventes non autorisées qui prenaient une journée entière à détecter → Demandez une consultation gratuite
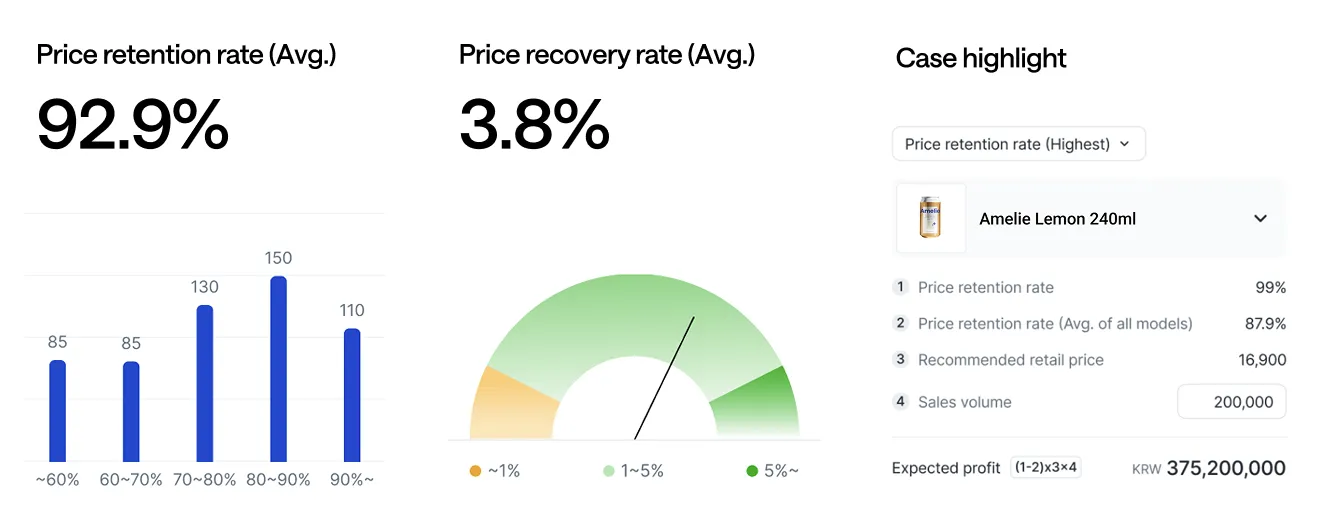
Comme les compléments se consomment régulièrement, leur taux de réachat est élevé, et ils s’achètent souvent en lots plutôt qu’à l’unité. Les vendeurs non officiels qui exploitent ces habitudes d’achat se sont multipliés récemment. Les vendeurs du marché gris profitent surtout du téléachat et des grandes périodes de soldes pour acheter les produits en masse, puis les revendent en ligne avec une marge. Sur les grandes plateformes comme Coupang ou Naver Smart Store, les produits de vendeurs extérieurs au réseau officiel sont de plus en plus visibles, ce qui menace l’image et la politique tarifaire des marques.
Environ 70 % des achats se faisant en ligne, une marque de compléments qui ne répond pas au marché gris en dehors de ses canaux officiels s’expose à des prix faussés et à une baisse de la confiance des consommateurs.
Les grandes tendances du marché des compléments alimentaires en 2025
L’essor des produits de santé mentale
Avec la banalisation des troubles du sommeil et du stress chronique, le marché des compléments pour la santé mentale croît rapidement. Les lancements de produits promettant un meilleur sommeil, moins de stress ou de meilleures fonctions cognitives se sont nettement multipliés, et les produits pour le sommeil à base de Lactium et les produits anti-stress contenant de la L-théanine attirent l’attention. Parmi les exemples : « Lactium Sleep » de Hanmi Pharmaceutical, « Theanine Relax » de GC Wellbeing ou « Lactium pour le sommeil » de Chong Kun Dang Health, également proposés dans des formats pratiques en supérette et en ligne. Alors que la demande s’étend d’un marché centré sur les vitamines et le ginseng rouge vers la santé mentale, les marques ont tout intérêt à se différencier par la fiabilité de leurs ingrédients et leurs preuves cliniques.
Les compléments pour la glycémie en forte croissance
Avec la hausse du nombre de jeunes prédiabétiques de 20 à 39 ans et l’intérêt croissant pour les pics de glycémie, les compléments pour le contrôle de la glycémie s’imposent comme une nouvelle catégorie de croissance. Les produits à base d’ingrédients dont la fonctionnalité est reconnue par le MFDS, comme l’extrait de feuille de banaba, la maltodextrine résistante ou l’huile de graines d’onagre, se multiplient ; parmi les produits phares figurent « Blood Sugar Care Banaba » de CJ Wellcare, « Hyeoldang Out Plus » d’Ildong Pharmaceutical ou « Gluco Care Formula » de Nutrione. Ces produits mettent en avant la limitation de la hausse de la glycémie après les repas et ciblent activement les 20–39 ans grâce au marketing sur les réseaux sociaux et aux contenus santé. La flambée des recherches sur Coupang et Naver Smart Store montre que cette catégorie est une cible clé des stratégies de vente en ligne.
De nouvelles formes galéniques
Autrefois centrées sur les gélules, comprimés et pilules, les formes galéniques des compléments se diversifient rapidement pour plus de praticité et pour atténuer la réticence à les avaler. Des formats originaux (pâtes de fruits de type yanggaeng, films orodispersibles, gélifiés, formes combinées) arrivent les uns après les autres sur le marché. Parmi les exemples : les gélifiés « Hwalmyeongsu » de Dongwha Pharm, « Easy Film Vitamin C » de Pulmuone Health & Living ou la gamme « Gummy Multivitamin » destinée aux enfants. Cette diversification améliore l’observance tout en augmentant le panier moyen grâce à un positionnement cadeau et premium. Pour les marques, une forme galénique originale est en soi un facteur de différenciation, mais elle facilite aussi la fabrication d’emballages similaires ou d’imitations par les vendeurs non officiels, ce qui rend la surveillance des canaux d’autant plus importante.
Cas réels : comment le marché gris se propage et pourquoi il est si difficile à combattre
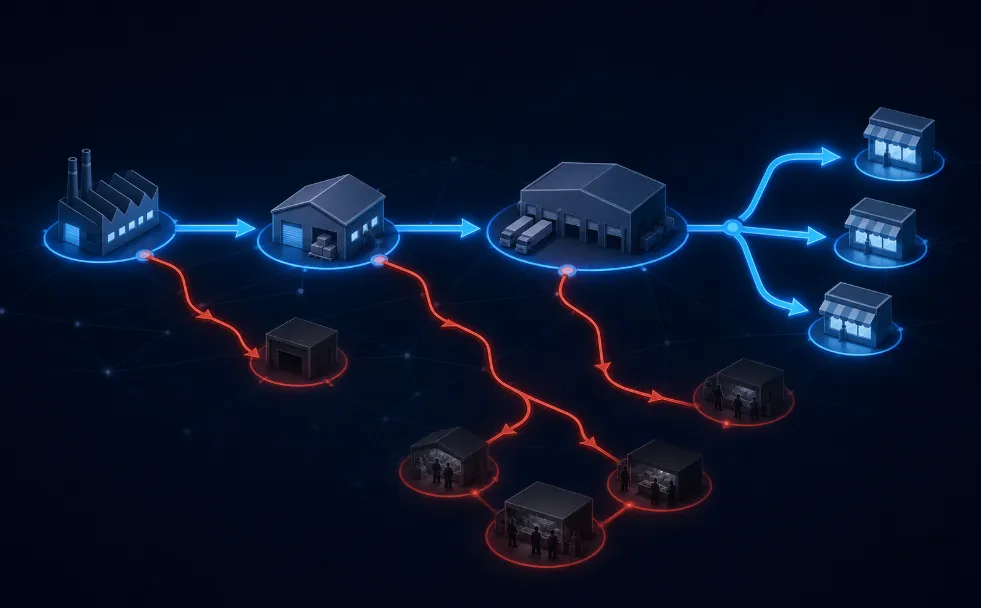
Avec la banalisation des achats en ligne, les canaux de vente se sont diversifiés, mais les ventes non officielles, que la marque ne contrôle pas, se propagent aussi rapidement. Les consommateurs achètent attirés par des mentions comme « authentique à prix réduit », « achat direct » ou « quantités limitées », mais derrière, de graves problèmes émergent : effondrement de la politique tarifaire, image de marque abîmée, voire distribution de contrefaçons.
Au-delà de la simple diversification des canaux, il est temps pour les marques de changer leur façon même de répondre pour préserver leur politique tarifaire, leur compétitivité et la confiance des consommateurs.
1. Un préjudice direct pour les ventes des canaux officiels : des compléments réservés aux pharmacies sur Smart Store ?
Selon un article de DailyPharm, un consommateur a acheté à plusieurs reprises en pharmacie un produit sur lequel le laboratoire avait pourtant apposé une étiquette RFID pour protéger la distribution en pharmacie, avant de le revendre sur sa propre boutique Smart Store.
Il disait d’abord l’acheter « pour offrir », mais le suivi de l’adresse de livraison a révélé qu’elle correspondait à l’adresse professionnelle de la boutique Smart Store, où le produit était vendu plus cher qu’en pharmacie avec des mentions comme « quantités limitées », « fortifiant pour les articulations » ou « jusqu’à 43 % de remise ». Des dizaines d’avis d’acheteurs s’étaient accumulés, et le réseau de distribution officiel et la politique tarifaire de la marque en ont été gravement affectés.
2. Des faux plus vrais que nature : le danger des contrefaçons
Un autre consommateur a acheté à moitié prix sur une grande marketplace un complément présenté comme « authentique », puis a eu des problèmes de santé après l’avoir pris. Le produit ressemblait presque à l’original, mais le contenu n’avait ni la même couleur ni la même taille, et les analyses ont montré une hausse anormale de ses marqueurs hépatiques.
Les contrefaçons ne causent donc pas seulement des pertes financières : elles menacent la santé des consommateurs et peuvent entamer la confiance dans la marque. Surtout, la confiance perdue ne se limite pas à un seul produit : elle s’étend à toute la marque, ce qui la rend d’autant plus dévastatrice.
Stratégies concrètes pour protéger les marques de compléments
Pour des produits comme les compléments alimentaires, où la confiance et la sécurité sont essentielles, de simples retraits ne suffisent pas à régler le problème du marché gris. Les marques doivent bâtir un dispositif de surveillance continu et fin sur l’ensemble des canaux en ligne. MarqVision propose une solution efficace contre le marché gris, fondée sur l’IA.
La détection par IA
Elle surveille en temps réel les principales marketplaces coréennes et analyse les produits, les envois groupés et les mots-clés pour identifier automatiquement les annonces du marché gris et les vendeurs non officiels. La détection est jusqu’à 50 fois plus rapide et plus précise qu’une recherche manuelle.
La surveillance des prix
Elle suit en temps réel l’évolution des prix pour détecter automatiquement les annonces vendues avec des remises excessives, et aide la marque à préserver sa politique tarifaire et sa compétitivité.
L’analyse des réseaux de vendeurs
L’IA analyse les schémas d’activité des vendeurs pour identifier ceux qui présentent un risque élevé sur plusieurs plateformes. Elle propose de traiter en priorité les vendeurs non officiels qui pèsent le plus sur la marque.
Le signalement automatisé
Des processus de signalement automatisés et optimisés pour chaque marketplace permettent de réagir rapidement. Avec l’IA de MarqVision, nourrie du savoir-faire d’experts de la PI, économisez les ressources de votre marque et gagnez en efficacité.
La distribution non officielle et le marché gris ne sont pas de simples risques : ils touchent directement le chiffre d’affaires, la réputation et la pérennité de la marque. Face à l’évolution des habitudes de consommation des compléments, bâtissez grâce à une surveillance pilotée par l’IA et à l’analyse des vendeurs à haut risque un environnement où les consommateurs peuvent choisir vos produits en toute confiance.
Profitez de 7 jours de surveillance gratuite et faites le point sur votre exposition au marché gris → Réserver une consultation gratuite
FAQ
Pour une marque de compléments, quel canal expose le plus au marché gris : Coupang Rocket Delivery ou Naver Smart Store ?
Les deux sont risqués, mais pas de la même façon. Avec le modèle d’achat direct de Coupang, la politique tarifaire est difficile à contrôler et la marque a peu de prise. Naver Smart Store, en revanche, est une marketplace ouverte où cohabitent de nombreux vendeurs : les annonces du marché gris de vendeurs non officiels risquent fort de s’afficher juste à côté du canal officiel. Les deux canaux exigent une stratégie de surveillance distincte et une réponse adaptée à leur structure.
Comment identifier les vendeurs non autorisés qui achètent en gros au téléachat pour revendre ?
L’essentiel est de combiner surveillance des prix et analyse des comportements des vendeurs. La revente en ligne après des achats en masse au téléachat se repère à la combinaison de prix supérieurs à ceux du canal officiel, de mentions comme « quantités limitées » et d’un historique d’achats massifs répétés. L’analyse des réseaux de vendeurs de MarqVision suit par IA les vendeurs à haut risque actifs sur plusieurs plateformes, pour identifier en priorité ceux qui pèsent le plus sur les ventes de la marque.
La surveillance numérique suffit-elle à détecter les contrefaçons de compléments ?
Pour les compléments alimentaires, la détection numérique seule a ses limites. La détection fondée sur les images et le texte peut repérer les annonces qui copient l’emballage, mais les différences de composition ou les anomalies de couleur et de taille du contenu ne se vérifient qu’en examinant le produit lui-même. Comme le montre le cas du consommateur tombé malade, les faux compléments sont difficiles à distinguer à l’œil nu : il faut un dispositif en deux étapes, qui combine détection numérique et achats tests.
Formes galéniques atypiques (gélifiés, films orodispersibles…) : à quoi les marques doivent-elles veiller face aux annonces contrefaites ?
Une forme galénique originale est à la fois un facteur de différenciation et une faiblesse structurelle, car elle abaisse la barrière à l’entrée des contrefacteurs. Les formats originaux comme les pâtes de fruits ou les films orodispersibles se prêtent relativement facilement aux emballages similaires et aux imitations : plus une marque mise sur la diversification des formes galéniques, plus elle doit étendre et intensifier la surveillance de ses canaux. Comme les annonces similaires de vendeurs non officiels ont tendance à se multiplier juste après le lancement d’une nouvelle forme, il est efficace de prévoir une période de surveillance renforcée avant et après le lancement.